- شرکت های بیشتری از جمله PayPal و Xbox در حال پذیرش بیت کوین و سایر ارزهای رمزپایه به عنوان پرداخت هستند. دیگران گزینه های خود را وزن می کنند.
- معامله گر سیستم های نهایی
- بوستون علمی: ثبت نام اولین بیمار را در مطالعه تنگی خوش خیم از Wallflex (R) استنت RX RX اعلام می کند
- شاخص PSU در آستانه شکست: 4 ایده سهام که می توانند تا 206 ٪ تجمع کنند
- معرفی مبادله MXC و بررسی ویژگی های آن
- شاخص های فنی
- بررسی تبادل Cryptocurrency Okex و راهنمای کاربر
- نوسانات نرخ ارز چگونه بر سرمایه گذاری شما تأثیر می گذارد؟
- معامله گران میلیونر
- حساب نسخه ی نمایشی Bdswiss

آخرین مطالب
امکانات وب


در مدرسه، ابتدا به کودکان آموزش داده می شود که بر اصول اولیه تسلط یابند - چیزی که ما آن را "سه روپیه" می نامیم - "خواندن، نوشتن و "حساب". این حوزه ها به طور گسترده به عنوان پایه های آموزش شناخته می شوند و بدون آنها دانش آموز نمی تواند به سطوح بالاتر یادگیری یا استدلال پیشرفت کند.
همین را می توان در مورد سرمایه گذاران نیز گفت. بسیاری از سرمایه گذاران امروزی اصول اولیه بازده و ریسک - یا نوسانات، تعریف سنتی "ریسک" را بررسی کرده اند. ما می دانیم که هیچ بازدهی بدون ریسک وجود ندارد و ارزیابی می کنیم که با توجه به اهدافمان چقدر ریسک قابل قبول است. در سال های گذشته، این دو «R» برای موفقیت کافی بود. اما سرمایه گذاران امروزی می دانند که دیگر این طور نیست، و حوزه سومی برای عملکرد بهتر در آینده ضروری است. سومین R انعطاف پذیری است.
تاب آوری به عنوان یک اصل اصلی سرمایه گذاری آموزش داده نمی شود، اما باید باشد. امروزه سرمایه گذاران، به ویژه سرمایه گذاران نهادی که پول دیگران را در افق های طولانی تر مدیریت می کنند، باید انتظاراتی را برآورده کنند که فراتر از رسیدن به نرخ بازده هدف با سطح مشخصی از نوسان است. برآورده کردن این انتظارات به معنای توانایی سازگاری با رویدادهای پیش بینی نشده یا تغییرات پارادایم و گنجاندن اهدافی فراتر از بازگشت است. این اهداف ممکن است به اهداف مربوط به اقلیم، پیشرفت در تنوع و شیوه های گنجاندن، محدودیت های ناشی از ژئوپلیتیک و بسیاری مسائل دیگر مرتبط باشد.
وقتی سرمایه گذاران این اهداف دیگر را نادیده می گیرند، اغلب اختلال ایجاد می شود - معمولاً به اندازه ای است که باعث می شود سرمایه گذار تغییرات پرهزینه ای را در بدترین زمان ایجاد کند. ایجاد پورتفولیوهایی که در برابر تغییر انتظارات یا دستورالعمل هایی برای نحوه کسب بازده انعطاف پذیر باشند، به ویژه برای سرمایه گذارانی که افق های بلندمدت دارند، بسیار مهم است.
تئوری مدرن پورتفولیو، همانطور که هری مارکوویتز در سال 1952 معرفی کرد، در مورد ریسک و بازده و "مرز کارآمد" به ما آموخت.
این شروع سرمایه گذاری "دو بعدی" بود. سرمایه گذاران محتاط به دنبال ایجاد پورتفولیوهای کارآمد هستند - آنهایی که بازده مورد انتظار را برای سطح معینی از ریسک مورد انتظار به حداکثر می رساند. پورتفولیویی با دامنه هدف گذاری بازده بالاتر با همان سطح ریسک - یا همان بازده با ریسک کمتر - "ناکارآمد" در نظر گرفته می شود و زیر مرز کارآمد قرار دارد. سرمایه گذاران محتاط می توانند ترکیب های مختلفی از ریسک و بازده را در این خط انتخاب کنند، اما هرگز کمتر از آن.
در نیمه دوم قرن بیستم ، قبل از اینکه نظریه مدرن نمونه کارها به طور کامل در تصمیم گیری سرمایه گذاری گنجانیده شود ، احتمالاً بسیاری از اوراق بهادار ناکارآمد وجود دارد. اما با بهبود ابزارها ، وفاداران تشخیص دادند كه هدف قرار دادن اوراق بهادار كارآمد هم سودمندتر است و هم وظیفه آنها. اشکالاتی در چنین رویکردی وجود دارد ، اما هدف از ایجاد یک نمونه کارها کارآمد در امتداد اهداف بازگشت و ریسک اکنون جهانی پذیرفته شده است.
امروز ، با توجه به تغییر انتظارات و به کمک اطلاعات جدید ، اکنون در حال بررسی چگونگی ساخت اوراق بهادار کارآمد در سه بعد هستیم: ریسک ، بازگشت و اکنون مقاومت. به جای یک منحنی ساده دو بعدی ، به یک ساختمان با یک سقف بزرگ و خمیده فکر کنید. نقاط در امتداد محور ترکیبات کارآمد خطر ، بازگشت و مقاومت هستند. همانطور که در تئوری مدرن نمونه کارها ، سرمایه گذاران محتاط می توانند ترکیبات مختلفی از ریسک ، بازگشت و مقاومت در طول این خط را انتخاب کنند. با این حال ، انتخاب یک نمونه کارها در داخل آن - یکی از مواردی که در آن خطر ، بازگشت یا مقاومت می تواند بدون تأثیرگذاری بر هیچ یک از دیگران بهبود یابد - ناکارآمد و بی پروا خواهد بود.
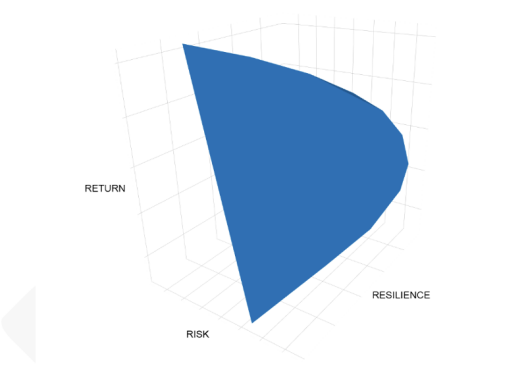
بهینه سازی سه جانبه از یک نمونه کارها ایده جدیدی نیست. سرمایه گذاران مدتهاست که از "چارچوب 3 بعدی" آگاه هستند.
در حقیقت ، یک مطالعه 2019 از مدیریت سرمایه AQR نظریه ای را ارائه داد که در آن نمره ESG هر سهام هر دو (1) اطلاعاتی در مورد اصول شرکت ارائه می دهد و (2) بر ترجیحات سرمایه گذار تأثیر می گذارد. راه حل مشکل نمونه کارها سرمایه گذار "مرز با کارآیی ESG" است که بالاترین نسبت شارپ قابل دستیابی را برای هر سطح ESG نشان می دهد. راجر اروین چارچوب های نمونه کارها را 3 بعدی خوانده است که شامل "تعویض بازی" است.
برای وفاداران ، ممکن است در نظر گرفتن مقاومت نسبت به ESG یا تأثیر ، شهودی تر باشد. اگر یک سرمایه گذار تعهد خالص صفر کرده است ، به عنوان مثال ، شاید اندازه گیری مقاومت آنها ردپای کربن آنها باشد ، زیرا آنها قادر به انجام سرمایه گذاری با خروجی کربن بالا به مرور نیستند. اگر سرمایه گذار می تواند با مقاومت بهتر با همان اهداف ریسک/بازگشت را برآورده کند ، چرا آنها این کار را نمی کردند؟
به همین ترتیب ، یک سرمایه گذار ممکن است نگران این باشد که به دلیل پیامدهای ژئوپلیتیکی بتواند در طول زمان سرمایه گذاری در برخی کشورها داشته باشد. اگر سرمایه گذاری های مشابهی در کشورها بدون چنین خطرات وجود داشته باشد ، تنظیم نمونه کارها آنها منطقی است.
امروز بحث زیادی در مورد اینکه آیا اوراق بهادار پایدار ، "ESG" یا خالص صفر مستلزم تجارت است ، بحث های زیادی می شود. پاسخ این است که بستگی به این دارد که از کجا نمونه کارها شروع می شود. با توجه به اینکه هنوز هم این خط تفکر جدید است ، به احتمال زیاد این نمونه کارها با استانداردهای مرز سه بعدی ما ناکارآمد است. در این حالت ، به هیچ وجه تجارت وجود ندارد ، و در واقع ممکن است "ناهار رایگان" مارکوویتز برای سرمایه گذاری-با حرکت به سمت "مرزهای انعطاف پذیر" ، مقاومت در برابر ایجاد ایجاد شود. البته ، اگر نمونه کارها در حال حاضر در مرز باشد ، برای افزایش مقاومت ، معاملات تجاری وجود خواهد داشت ، درست مثل اینکه تجارت برای افزودن بازده یا کاهش خطر وجود داشته باشد.
با توجه به اینکه نقش یک وفاداری بهینه سازی نمونه کارها برای ذینفعان خود به مرور زمان است ، یک سرمایه گذار محتاط باید سعی کند در آن مرز جدید باشد تا وظیفه وفاداری خود را انجام دهد - برای به حداکثر رساندن بازده با سطح مشخصی از ریسک به روش انعطاف پذیر. حتی طبق قانون ایالات متحده ، "ESG بازگرداندن ریسک" بر خلاف "مزایای وثیقه ESG" مجاز است.
برخی ممکن است بگویند که این کار صرفاً سرمایه گذاری خوبی است. اما همانطور که کار قبلی در این زمینه نشان داده است ، در واقع روشی برای در نظر گرفتن تغییر عوامل محیطی ، اجتماعی یا ژئوپلیتیکی در فرآیند سرمایه گذاری وجود دارد. و لازم است که اوراق بهادار بسازید که از موقعیت خوبی برخوردار باشند تا با یک جهان در حال تغییر سازگار شوند و در دراز مدت پیشرفت کنند.
به بحث بپیوندیدلغو پاسخ
لطفاً از طریق LinkedIn وارد شوید تا از طریق LinkedIn وارد شوید
پلتفرم معاملاتی فارکس...
ما را در سایت پلتفرم معاملاتی فارکس دنبال می کنید
برچسب :
نویسنده : مرجان محتشم
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
