- شرکت های بیشتری از جمله PayPal و Xbox در حال پذیرش بیت کوین و سایر ارزهای رمزپایه به عنوان پرداخت هستند. دیگران گزینه های خود را وزن می کنند.
- معامله گر سیستم های نهایی
- بوستون علمی: ثبت نام اولین بیمار را در مطالعه تنگی خوش خیم از Wallflex (R) استنت RX RX اعلام می کند
- شاخص PSU در آستانه شکست: 4 ایده سهام که می توانند تا 206 ٪ تجمع کنند
- معرفی مبادله MXC و بررسی ویژگی های آن
- شاخص های فنی
- بررسی تبادل Cryptocurrency Okex و راهنمای کاربر
- نوسانات نرخ ارز چگونه بر سرمایه گذاری شما تأثیر می گذارد؟
- معامله گران میلیونر
- حساب نسخه ی نمایشی Bdswiss

آخرین مطالب
امکانات وب


اگرچه آنها از دهه 1840 به نوعی در اطراف بوده اند. مشتقات در ماه های اخیر ، شهرت را که معمولاً برای اربابان مواد مخدر و تروریست های بین المللی محفوظ است ، به دست آورده اند ، همانطور که تیتر زمان فوق نشان می دهد. شهرت خطرناک مشتقات به دلیل افزایش و پیچیدگی آنها و همچنین با ضررهای برآورده شده در سوی شرکت هایی مانند Procter & Gamble و صندوق های متقابل ، مانند مواردی که Paine Webber و Piper Jaffray متحمل شده اند ، ناشی می شود.
شرکت کنندگان در بازار مشتقات ، مانند جان رید ، سیتیکورپ ، می گویند که مشتقات ذاتاً خطرناک نیستند ، اما ابزارهای مهم در زمینه ریسک در محیط پیچیده امروز هستند. هم کاربران و هم فروشندگان ادعا می کنند که مشتقات خطرات در بازارهای مالی اغراق آمیز هستند و مقررات بیشتر فقط مانع از کارآیی در یک بازار سالم و در غیر این صورت می شود. چه کسی درست است؟برای پاسخ به این امر ، لازم است که فقط مشتقات چیست ، چه کسی از آنها استفاده می کند و چرا.
ABC های مشتقات
مشتقات قراردادهای مالی هستند که ارزش آنها به دارایی اساسی مانند سهام ، اوراق قرضه یا کالای مرتبط است. نرخ مرجع ، مانند نرخ بهره در صورتحساب خزانه داری سه ماه. یا یک شاخص ، مانند S& P 500. مشتقات برای پاسخگویی به انواع نیازهای شرکت کنندگان در بازار مالی ، که غالب آن مدیریت غیرقابل تحمل و کارآمد ریسک های مالی است. اگرچه مشتقات پیچیده به نظر می رسند ، فرض آنها واقعاً بسیار ساده است: آنها به کاربران این امکان را می دهند که ریسک ناخواسته را به طرف دیگر منتقل کنند و یک خطر متفاوت را فرض کنند یا در ازای آن پول نقد بپردازند.
یک مثال آشنا نشان می دهد. فرض کنید شرکت XYZ در فرآیند تولید خود از مقدار زیادی روغن استفاده می کند. علاوه بر این فرض کنید که مشتریان XYZ شش ماه پیش با قیمت از پیش تعیین شده سفارشات خود را برای محصولات خود قرار می دهند. با توجه به نوسانات قیمت نفت و تمایل XYZ برای به دست آوردن حاشیه سود هدف ، XYZ دوست دارد خود را از افزایش احتمالی قیمت نفت محافظت کند. این می تواند با ورود به یک قرارداد آتی این کار را انجام دهد: XYZ موافقت می کند مقدار خاصی از روغن را با قیمت از پیش تعیین شده در برخی از تاریخ های آینده خریداری کند.
اگر قیمت نفت بیش از قیمت قرارداد در سررسید باشد ، XYZ پس انداز کرده و از حاشیه سود خود محافظت می کند. اگر قیمت فعلی یا نقطه ای از قیمت نفت کمتر از قیمت قرارداد باشد ، XYZ باید قیمت قرارداد را بپردازد ، اما هنوز از حاشیه سود خود محافظت کرده است. در این حالت ، XYZ از یک مشتق به عنوان نوعی بیمه استفاده کرده است.
قرارداد آتی که قبلا توضیح داده شد، نسخه استاندارد شده ای از ساده ترین نوع مشتقه است که قرارداد آتی نامیده می شود. یک قرارداد آتی یکی از طرفین را موظف می کند که مقدار مشخصی از دارایی، نرخ یا شاخص (که اغلب به آن «مضمون اصلی» گفته می شود) را با قیمتی مشخص و در تاریخ مشخصی بفروشد و طرف دیگر را بفروشد.
نوع اصلی دیگر قرارداد مشتقه، اختیار معامله است. یک اختیار معامله به دارنده خود این حق را می دهد، اما نه تعهدی برای خرید یا فروش یک کالای پایه به قیمتی که به آن قیمت اعتصاب نامیده می شود، در طول یک دوره خاص یا در یک تاریخ خاص. معامله یک طرفه: خریدار از حرکات مطلوب در قیمت کالای پایه سود می برد (در صورت استفاده از اختیار معامله) اما در صورت تغییر قیمت در معرض ضرر قرار نمی گیرد (زیرا می تواند اجازه دهد اختیار منقضی شود).
روش دیگر برای نگاه کردن به بازار مشتقه، تقسیم اوراق مشتقه به قراردادهای «معامله شده در بورس» یا استاندارد شده و قراردادهای «بدون بورس (OTC)» یا قراردادهای سفارشی است. قرارداد آتی نفت که قبلا توضیح داده شد، نمونه ای از مشتقات قابل معامله در بورس است. تمام ویژگی های قرارداد - کیفیت و کمیت کالای اساسی، زمان و مکان تحویل، و روش پرداخت - استاندارد شده است اما قیمت. قراردادهای آتی و بسیاری از قراردادهای اختیار معامله، که با اوراق قرضه، سهام، ارزها و کالاها مرتبط هستند، انواع عمده مشتقات قابل معامله در بورس هستند. اینها از جمله در بورس کالای شیکاگو و بورس نیویورک معامله می شوند. استانداردسازی این قراردادها باعث می شود که هم برای سرمایه گذاران خرده فروشی و هم برای سرمایه گذاران عمده فروش قابل دسترسی باشد و به طور کلی ریسک کمتری داشته باشد.
مشتقات فرابورس داستان دیگری است. برخلاف مشتقات قابل معامله در بورس، تمام شرایط یک مشتقه فرابورس بین دو طرف معامله می شود. این امر آنها را پیچیده تر، مایع کمتر و ارزش گذاری آنها را دشوارتر می کند. مشتقات فرابورس از موارد بسیار ساده، مانند مبادله نرخ بهره پایه (یا "وانیل ساده") که در نمودار توضیح داده شده است، تا موارد بسیار پیچیده، با نام های عجیب و غریب مانند شناورهای معکوس و گزینه های تماس برهنه را شامل می شود.
وانیل ساده: آناتومی مبادله نرخ بهره پایه
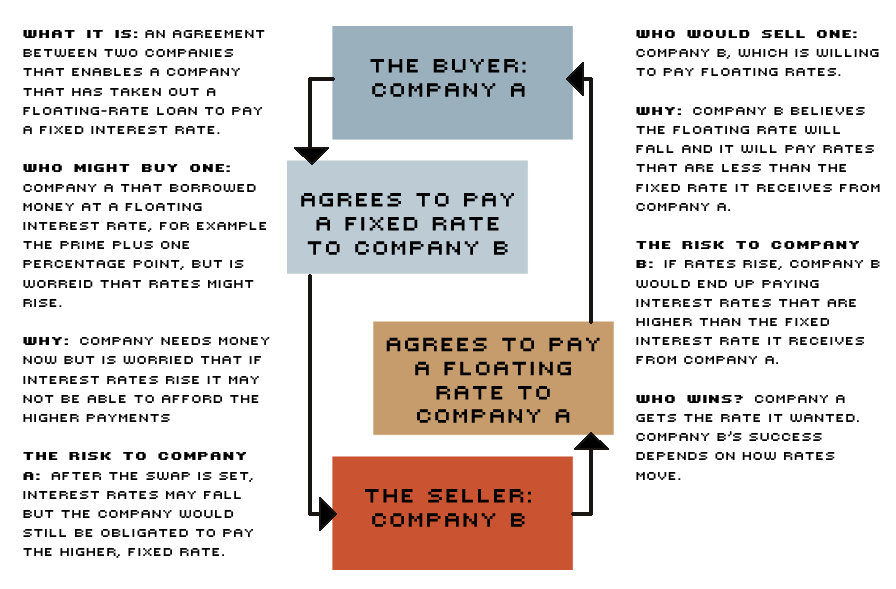
منبع: حق نشر © 1994 توسط شرکت نیویورک تایمز. با اجازه تجدید چاپ شد.
مشتقات و مدیریت ریسک
مشتقات OTC چگونه به مشاغل کمک می کند تا خطرات مالی را مدیریت کنند؟شرکت ها می توانند هزینه های بودجه را کاهش داده و منابع بودجه را از طریق مشتقات متنوع کنند. به عنوان مثال ، یک شرکت آمریکایی ممکن است به دلیل تفاوت جزئی در نرخ بهره ایالات متحده و آلمان ، در آلمان بدهی صادر کند تا در ایالات متحده. این شرکت با داوری تفاوت در نرخ بهره و استفاده از مبادله ارزی (توافق نامه مبادله یک ارز برای دیگری) برای به دست آوردن بودجه به دلار آمریکا ، این شرکت هزینه های خود را کاهش می دهد.
یکی دیگر از استفاده های مهم مشتقات ، محافظت از نرخ بهره یا ریسک نرخ ارز است. صادرکننده بدهی با نرخ ثابت که پیش بینی می کند افزایش عمومی نرخ بهره می تواند به یک مبادله رو به جلو (توافق برای تعویض مدتی در آینده) وارد شود تا در زمان تصمیم گیری بودجه در سطح نرخ بهره قفل شود. به همین ترتیب ، یک صادرکننده بدهی با نرخ شناور می تواند با خرید یک کلاه ، خطر افزایش نرخ بهره را از بین ببرد ، اساساً یک حد بالایی را بر میزان نرخ وام گیرنده پرداخت می کند ، مهم نیست که نرخ بازار چه کاری انجام دهد.
واردکنندگان ، صادرکنندگان و شرکتهایی که دارای عملیات قابل توجهی در خارج از کشور هستند ممکن است مشتقات را ابزاری ایده آل برای مدیریت ریسک نرخ ارز بدانند. یک صادرکننده ایالات متحده در مکزیک که انتظار پرداخت ثابت پزو را دارد ، می تواند سود را ناپدید کند اگر پزو قبل از پرداخت صادر کننده به شدت کاهش یابد. شرکت هایی که با ریسک نرخ ارز روبرو هستند می توانند از مبادلات ارزی و جلوهای ارزی یا گزینه هایی برای محافظت از جریان های نقدی آینده مورد انتظار از معاملات خارجی استفاده کنند.
شرط بندی مزرعه؟
البته از هر ابزاری که می تواند برای پرچین استفاده شود نیز می تواند برای حدس و گمان استفاده شود. این جنبه از مشتقات ، همراه با ماهیت عمدتاً کنترل نشده بازار مشتقات OTC ، همان چیزی است که بسیار زیاد فریب خورده است. به عنوان مثال ، سیاست گذاران نگران این هستند که فعالیت مشتقات بانکها از طرف کاربر نهایی یا طرف فروشنده ممکن است خطرات قابل توجهی را برای صندوق بیمه بانک ایجاد کند. از طرف نهایی ، این نگرانی این است که بانک ها وسوسه می شوند شرط بندی های بزرگ حدس و گمان زیادی را در مورد نرخ بهره انجام دهند که می تواند سرمایه آنها را مختل کند یا منجر به شکست شود. از آنجا که بخش بزرگی از فروشندگان مشتقات OTC ایالات متحده بانک های مرکز پول هستند ، برخی نگران این هستند که عدم موفقیت یک نمایندگی بانکی ممکن است تأثیر دومینو یا سیستمیک بر کل صنعت بانکی و از این رو مالیات دهندگان داشته باشد. می گویند نسخه برای این و سایر خطرات ، به گفته رستاخیزهای مشتق ، مقررات محکم تری است.
طرفداران مشتق مانند انجمن بین المللی مبادله و مشتقات که اکثریت قریب به اتفاق کاربران و نمایندگی های نهایی خطرات بیش از حد را در پیش نمی گیرند و دستورالعمل های فعلی مدیریت ریسک برای جلوگیری از رفتار بی پروا کافی است. آنها نگران این هستند که مداخله نظارتی اضافی انعطاف پذیری و کارآیی ذاتی در این بازار را از بین ببرد. بنابراین ، جایگزین ارجح برای تنظیم سخت تر ، افزایش شفافیت و حسابداری بهتر از فعالیت مشتقات است. سازمان های مشورتی بانکی مانند کمیته نظارت بانکی و گروه سی ، انواع دستورالعمل های مدیریت را برای کاهش برخی از خطرات ذاتی در فعالیت های مشتقات توصیه کرده اند.
دلالان مراقب باشید
اصولی که به نظر می رسد در بحث مشتقات فعالیت می کند ، این است که "مردم از آنچه نمی فهمند می ترسند."از آنجایی که مشتقات از وانیل دشت به عجیب تر تبدیل شده اند ، توانایی بسیاری برای گرفتن خطرات و پاداش این ابزارهای مالی بسیار دشوارتر شده است. اگرچه هزاران بنگاه با موفقیت از مشتقات برای محافظت از خود در برابر شوک های نامطلوب استفاده کرده اند ، اما برخی دیگر شرط های احمقانه ای ساخته اند که هزینه آنها را عزیز کرده است. حداقل ، سیاست گذاران می خواهند مطمئن باشند که سرمایه گذاران و مقامات نظارتی می دانند که بنگاه ها چه زمانی از مشتقات استفاده می کنند تا به جای محافظت ، از آنها حدس بزنند. برای کسانی که مایل به حدس و گمان با مشتقات هستند ، پیام سرمایه گذاران و سیاستگذاران کاملاً واضح است: ما شما را تماشا خواهیم کرد.
توماس A. پولمان کمک های پژوهشی ارائه داد.
نهادهای پایان
- معاملات آتی ، پیش روهای ارزی ، توافق نامه های نرخ رو به جلو (رو به جلو بر اساس نرخ بهره) و مبادله (توافق برای مبادله یک سری از جریان های نقدی در فواصل مشخص) انواع اصلی قراردادهای رو به جلو هستند.[بازگشت به متن]
- گزینه ای برای خرید گزینه CALL نامیده می شود. گزینه ای برای فروش گزینه Put Put نامیده می شود. کلاه ، کف ، یقه ، مبادله (گزینه ای برای ورود به مبادله) و گزینه های مربوط به قراردادهای آتی انواع اصلی قراردادهای گزینه است. مکانیک مشتقات پیش رو و مبتنی بر گزینه در هر دو گزارش گروه سی و گزارش فدرال رزرو بانک آتلانتا (1993) توضیح داده شده است.[بازگشت به متن]
- برای توضیحات مربوط به محصولات مشتقات عجیب و غریب تر ، به بانک مرکزی فدرال رزرو آتلانتا (1993) مراجعه کنید.[بازگشت به متن]
منابع
Abken ، Peter A. "مشتقات مالی بدون نسخه: تجارت خطرناک؟"بانک مرکزی فدرال رزرو آتلانتا بررسی اقتصادی (مارس/آوریل 1994) ، صص 1-22.
کمیته بازل در مورد نظارت بانکی. دستورالعمل های مدیریت ریسک برای مشتقات (ژوئیه 1994).
بانک مرکزی فدرال رزرو آتلانتا. مشتقات مالی: ابزارهای جدید و کاربردهای آنها (دسامبر 1993).
گروه سی. مشتقات: شیوه ها و اصول (ژوئیه 1993).
انجمن بین المللی و مشتقات بین المللی (ISDA). گزارش GAO در مورد مشتقات مالی: حقایق خوب و نتیجه گیری بد ، مقاله موقعیت ISDA (27 مه 1994).
دفتر حسابداری عمومی ایالات متحده. مشتقات مالی: اقدامات لازم برای محافظت از سیستم مالی (مه 1994) < Pan> کمیته نظارت بر بانکی. دستورالعمل های مدیریت ریسک برای مشتقات (ژوئیه 1994).
پلتفرم معاملاتی فارکس...
ما را در سایت پلتفرم معاملاتی فارکس دنبال می کنید
برچسب :
نویسنده : مرجان محتشم
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
