- شرکت های بیشتری از جمله PayPal و Xbox در حال پذیرش بیت کوین و سایر ارزهای رمزپایه به عنوان پرداخت هستند. دیگران گزینه های خود را وزن می کنند.
- معامله گر سیستم های نهایی
- بوستون علمی: ثبت نام اولین بیمار را در مطالعه تنگی خوش خیم از Wallflex (R) استنت RX RX اعلام می کند
- شاخص PSU در آستانه شکست: 4 ایده سهام که می توانند تا 206 ٪ تجمع کنند
- معرفی مبادله MXC و بررسی ویژگی های آن
- شاخص های فنی
- بررسی تبادل Cryptocurrency Okex و راهنمای کاربر
- نوسانات نرخ ارز چگونه بر سرمایه گذاری شما تأثیر می گذارد؟
- معامله گران میلیونر
- حساب نسخه ی نمایشی Bdswiss

آخرین مطالب
امکانات وب


آیا شرکت شما نیاز به رویکرد پیشگیرانه تری برای مدیریت ریسک FX دارد؟اشلی گاروین مزایای ارزیابی مجدد سیاست ها و استراتژی های محافظت از شرکت ها را تشریح می کند
هیچ چیز کاملاً شبیه به نوسانات پایدار بازار برای تمرکز ذهن بر روی خطر FX نیست. از آنجا که تغییر در نرخ ارز می تواند بر سودآوری یک شرکت و ارزش دارایی ها و بدهی های آن تأثیر بگذارد ، جای تعجب نیست که هر خزانه دار بخواهد از ریسک FX مرتبط با تجارت خود محافظت کند. پرچین می تواند پیش بینی درآمد خارجی را بهبود بخشد ، از ارزش تجارت محافظت کند و نوسانات جریان نقدی ارز خارجی را کاهش دهد. به نوبه خود ، نوسانات کلی تجارت را می توان کاهش داد و منجر به پایدار قیمت سهام و ارزیابی های بالاتر می شود.
به طور معمول ، خزانه داران بر اساس تعدادی از عوامل ، تنور ، ابزار و زمانبندی محافظت ، از جمله: هزینه محافظت از جلو ، در دسترس بودن اعتبار (تنور و استفاده از خط) ، تأثیر بالقوه علامت به بازار ، اطمینان از پیش بینی ها ، پیامدهای حسابداری ، حفظ نقدینگی را انتخاب می کنند.، هزینه فرصت ، تعدیل ارزش اعتبار و ریسک طرف مقابل.
لرزش میراث
چگونگی تحقق بخشیدن به یک شرکت از قرار گرفتن در معرض FX خود به طور کلی مشخص می شود که سیاست مدیریت ریسک آن رسمیت پیدا می کند ، و این اغلب سالها بدون تغییر باقی می ماند. بدون ارزیابی مجدد و به روزرسانی استراتژی های حصیری به صورت دوره ای ، پویایی یک تجارت در حال تحول و تغییر محیط بازار مالی نمی تواند در رویکرد شرکت به مدیریت ریسک FX ضبط شود. در زمانی که منظره ژئوپلیتیکی به طور مداوم در حال تغییر است ، اطمینان حاصل می کند که سیاست مدیریت ریسک به اندازه کافی منعکس کننده خطرات خارجی شرکت با آن است - به ویژه در مورد خطر ارزی. در واقع ، ارزیابی مجدد منظم سیاست مدیریت ریسک شرکت به تجارت امکان می دهد تا یک نمونه کارها بهینه تر حصارکشی را ایجاد کرده و به محافظت فزاینده ای برسند. تعدادی استراتژی وجود دارد که شرکت ها می توانند برای انجام این کار از آنها استفاده کنند و ما به دو مورد از این موارد زیر نگاه می کنیم.
متفاوت فکر کردن
امروز ، بسیاری از شرکت ها با پیش بینی قرار گرفتن در معرض خود در کوتاه مدت و محافظت از فوری ترین خطرات ، به مدیریت ریسک FX نزدیک می شوند. یک مقدار پرچین ، به طور معمول 80 ٪ از قرار گرفتن در معرض پیش بینی شده ، تعیین می شود و یک پرچین مبتنی بر رو به جلو ، معمولاً طی یک دوره سه تا نه ماهه اعمال می شود. پس از بالغ شدن این پرچین ، یک مورد جدید به کار گرفته می شود - از این رو اصطلاح "پرچین نورد". این روند در طول عمر قرار گرفتن در معرض تکرار می شود. اگرچه این رویکرد ممکن است ساده باشد ، اما ممکن است عواقب ناخواسته نیز داشته باشد. به عنوان مثال ، این شرکت می تواند خود را در نرخ های رو به جلو قفل کند که ممکن است به صورت گذشته نگر مطلوب نباشد. همچنین ، پرچین ممکن است اندازه کامل قرار گرفتن در معرض را ضبط نکند. علاوه بر این ، حل و فصل پرچین می تواند منجر به تأثیر بزرگ و منفی به بازار شود. این به نوبه خود ممکن است منجر به کاهش ظرفیت اعتبار شود.
یک برنامه Hedging FX لایه ای
یکی از استراتژی های پرداختن به بسیاری از این چالش ها ، پرچین های لایه ای است. یک سیاست نگهدارنده لایه ای با پیش بینی قرار گرفتن در معرض افق میان مدت ، به طور کلی 18 ماه تا سه سال آغاز می شود ، که به طور معمول مطابق با الگوی مالی شرکت است. تعدادی از پرچین ها - برای ایده های مختلف و در طی دوره های زمانی مختلف - سپس اجرا می شوند ، همانطور که مثال زیر نشان می دهد.
یک خرده فروش مد در انگلستان لباس هایی را از چین و هند خریداری می کند - دو کشور که تمایل به قبض به دلار آمریکا دارند. برای به حداقل رساندن ریسک معاملات ، خرده فروش به طور ایده آل می خواهد از قرار گرفتن در معرض هزینه دلار آمریکا در تعدادی از فصول خرده فروشی محافظت کند. یک برنامه محافظت مناسب ممکن است شاهزاده های شش ماهه ، 12 ماهه و 18 ماهه را به نسبت لایه بندی شده مانند 80 ٪ ، 50 ٪ و 20 ٪ اجرا کند.
روشهای مختلفی وجود دارد که یک خزانه دار می تواند از استراتژی های محافظت از آنها ارزش بیشتری کسب کند
در اینجا چگونه کار می کند: پس از بلوغ پرچین شش ماهه اولیه (80 ٪) ، پرچین اصلی 12 ماهه (50 ٪) ، که اکنون شش ماه برای اجرای آن باقی مانده است ، با استفاده از یک پرچین 30 ٪ جدید تا 80 ٪ در صدر قرار می گیرد. بشربه نوبه خود ، پرچین اصلی 18 ماهه (20 ٪) ، که اکنون 12 ماه برای اجرای آن است ، تا 50 ٪ در صدر قرار دارد ، همچنین با استفاده از یک پرچین 30 ٪ جدید. یک پرچین 18 ماهه جدید سپس 20 ٪ از قرار گرفتن در معرض ، و غیره و غیره را ضبط می کند.
در مقایسه با روش نورد معمولی ، یک رویکرد لایه ای نوسانات کاهش یافته را ارائه می دهد (شکل 1 را ببینید) زیرا با گذشت زمان ، به یک نرخ رو به جلو مخلوط/متوسط می رسد. همچنین نوسانات مارک به بازار کمتر وجود دارد زیرا پرچین ها با نرخ های مختلف و در اندازه های کوچکتر لایه بندی می شوند. علاوه بر این ، توانایی پاسخگویی به تغییرات در معرض پیش بینی شده بهبود یافته است.
مسلماً ، این روش به هیچ وجه انقلابی نیست ، اما این نشان دهنده بسیاری از مزایای یک سیاست محدود برای ارزیابی مجدد دوره ای است.
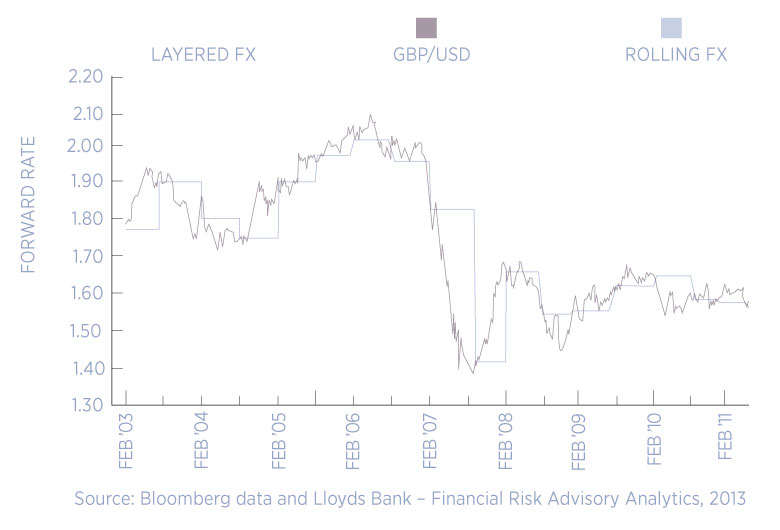
شکل 1 دو روش حفاظت را مقایسه می کند ، میزان حفاظت حاصل از یک استراتژی لایه بندی شده (خط سفید) در برابر نرخ معادل یک استراتژی نورد (خط آبی) در دلار استرلینگ/ایالات متحده (خط بنفش).
بهبود اثربخشی
استفاده از ترکیبی از جلو و گزینه ها روش دیگری است که خزانه داران می توانند به دنبال بهبود اثربخشی پرچین های خود باشند. در حالی که گزینه ها به تنهایی می توانند مفید باشند ، به عنوان مثال ، اگر جریان نقدی کسب و کار شما به ویژه نامشخص باشد ، هزینه حق بیمه یک گزینه اغلب از استفاده از آنها جلوگیری می کند.
اگر محافظت از گزینه را خریداری می کنید و بازار علیه شما حرکت می کند ، پرداخت حق بیمه ارزش آن را دارد. اما اگر بازار به نفع شما حرکت کند ، گزینه منسوخ می شود و حق بیمه به یک نقطه دردناک تبدیل می شود. خزانه داران با ترکیب گزینه ای با یک جلو ، در یک ساختار پریمیوم صفر به نام "شرکت کننده در جلو" ، می توانند از شرکت در برابر حرکات ارز نامطلوب محافظت کنند و در برخی از سودهای بازار قفل شوند.
همانطور که بیان شد ، شرکت کننده به جلو می تواند مزایای قابل توجهی را در مورد یک استراتژی فقط گزینه ارائه دهد ، اما روش هایی وجود دارد که شرکت کننده به جلو هنوز هم می تواند بهینه سازی شود.
در واقع ، در گروه مشورتی ریسک مالی Lloyds Bank ، ما رفتار تاریخی شرکت در جلو (و تعدادی دیگر از ابزارهای سنتی محافظت) را بررسی کرده ایم و کشف کرده ایم که با مدیریت منظم مشتق ، امکان دستیابی به یک پرچین حتی مؤثرتر وجود دارد. از این مشتق مدیریت شده به عنوان "شرکت پویا به جلو" یاد می شود. این دستگاه بر روی ساز معمولی ساخته شده است و به دنبال قفل کردن حرکات FX مطلوب با FX Forwards است. با انجام این کار در طول زندگی ساز ، می توان نرخ حفاظت به دست آمده را بهبود بخشید.
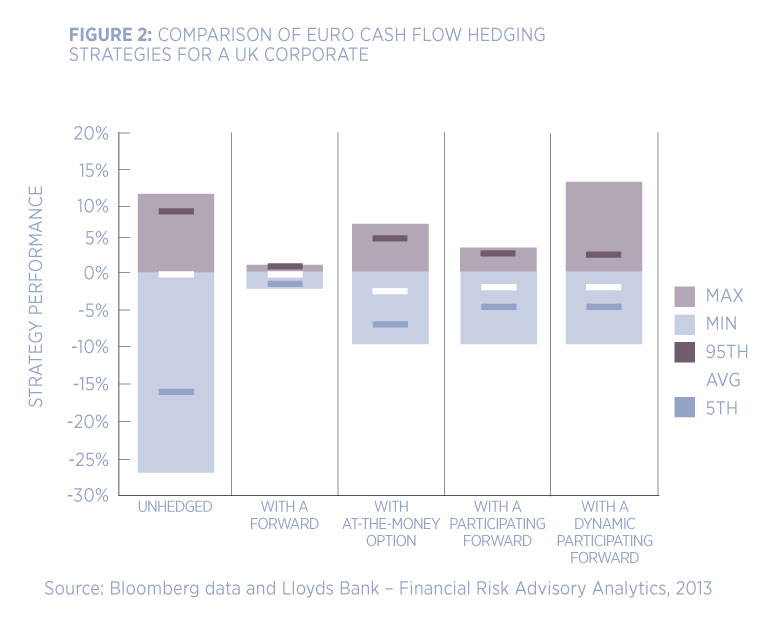
با نگاهی به شکل 2 ، بنابراین می توانیم ببینیم که شرکت پویا به جلو می تواند سطح محافظت از محافظت را در مقایسه با روشهای معمولی تر ارائه دهد.
اما این تنها یک نمونه از این است که چگونه مدیریت فعال پرچین های FX می تواند اثربخشی آنها را بهینه کند. روش های بسیار دیگری نیز وجود دارد که می تواند برای دستیابی به پیشرفت های مشابه به کار رود.
این بدان معناست که راه های مختلفی وجود دارد که خزانه دار می تواند ارزش بیشتری از استراتژی های پوشش ریسک خود کسب کند و این که پوشش های پوششی FX واقعاً از ارزیابی منظم سود می برند. به طور طبیعی، همه خزانه داران زمان یا منابع لازم برای انجام این کار را ندارند، اما با همکاری نزدیک با شریک بانکی خود، باید مطمئن شوید که بهترین بهره را از استراتژی پوشش ریسک خود می برید و در عین حال قادر به پاسخگویی به تغییرات هستید. در فضای زیربنایی اقتصادی و سیاسی.
درباره نویسنده
اشلی گاروین متخصص در مشاوره ریسک مالی در بانکداری تجاری لویدز بانک است. E: ashley. garvin@lloydsbanking. com T:020 7158 2055
پلتفرم معاملاتی فارکس...
ما را در سایت پلتفرم معاملاتی فارکس دنبال می کنید
برچسب :
نویسنده : مرجان محتشم
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
